Domain performancemonitoring.de kaufen?
Wir ziehen mit dem Projekt
performancemonitoring.de um.
Sind Sie am Kauf der Domain
performancemonitoring.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain performancemonitoring.de kaufen?
Was ist anrechenbare Quellensteuer?
Was ist anrechenbare Quellensteuer? Die anrechenbare Quellensteuer ist eine Steuer, die von einer Person oder einem Unternehmen an eine andere Partei gezahlt wird und die auf die Einkommenssteuer angerechnet werden kann. Dies bedeutet, dass die Person oder das Unternehmen, das die Quellensteuer gezahlt hat, diese Beträge von ihrer endgültigen Steuerschuld abziehen kann. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Einkünfte bereits besteuert wurden. Die anrechenbare Quellensteuer kann auf verschiedene Arten erhoben werden, z. B. auf Zinserträge, Dividenden oder Lizenzgebühren. Es ist wichtig, die spezifischen Regeln und Vorschriften in Bezug auf anrechenbare Quellensteuern in Ihrem Land zu verstehen, um sicherzustellen, dass Sie alle verfügbaren Steuervorteile nutzen. **
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **

Ähnliche Suchbegriffe für Anrechenbare
Top-Angebote
Produkte zum Begriff Anrechenbare:
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .408,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).397,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
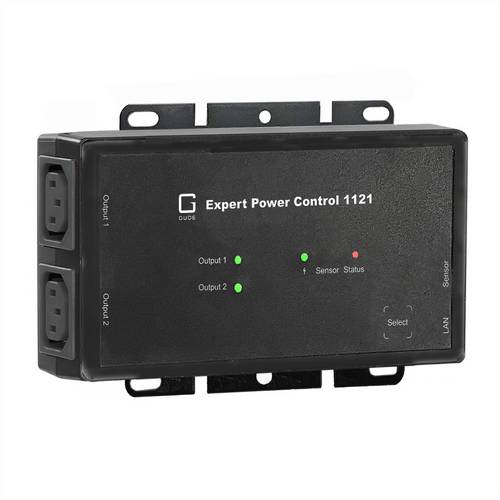
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden273,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Überprüfung von GasrohrnetzenÜberprüfung von Gasrohrnetzen , Das Buch vermittelt wesentliche Grundlagen der zu beachtenden technischen Regeln sowie zur Praxis der Gasrohrnetzüberprüfung. Es werden allgemeine Themen, wie die Organisation und Qualitätssicherung, Gaseigenschaften und Gefahrenpotentiale sowie die Unfallverhütung und Sicherungsmaßnahmen erläutert. Ferner werden Dokumentation, Auswertung sowie Personal- und Unternehmensqualifikation diskutiert. In der aktualisierten 2. Auflage neu hinzugekommen ist das Kapitel Leitungsortung. , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2. Auflage, Erscheinungsjahr: 20201116, Produktform: Kartoniert, Redaktion: Jänchen, Norman~Schweitzer, Andreas, Auflage: 21002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 170, Keyword: Gas; Gastechnik; Gasbehandlung, Fachschema: Fertigungstechnik~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle~Zuverlässigkeit, Fachkategorie: Zuverlässigkeitstechnik, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Industrielle Qualitätskontrolle, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vulkan Verlag GmbH, Verlag: Vulkan Verlag GmbH, Verlag: Vulkan-Verlag GmbH, Länge: 207, Breite: 150, Höhe: 10, Gewicht: 352, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783802728693, eBook EAN: 9783802735127, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 225081248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was heißt anrechenbare Quellensteuer?
Anrechenbare Quellensteuer bezieht sich auf die Steuern, die bereits an der Quelle abgeführt wurden, z.B. durch den Arbeitgeber oder Finanzinstitute. Diese Steuern können unter bestimmten Bedingungen auf die Einkommensteuer angerechnet werden, die eine Person am Ende des Jahres zahlen muss. Dies bedeutet, dass die bereits gezahlte Quellensteuer die endgültige Steuerschuld verringern kann. Es ist wichtig, die Voraussetzungen und Regelungen für die Anrechnung von Quellensteuern zu kennen, um sicherzustellen, dass man alle möglichen Steuervorteile nutzt. In vielen Ländern gibt es unterschiedliche Regelungen zur Anrechnung von Quellensteuern, daher ist es ratsam, sich mit den lokalen Steuergesetzen vertraut zu machen. **
-
Welche Kostengruppen sind anrechenbare Kosten?
Welche Kostengruppen sind anrechenbare Kosten? Anrechenbare Kosten sind Ausgaben, die für ein bestimmtes Projekt oder eine bestimmte Aktivität verursacht wurden und daher für die Abrechnung oder Erstattung in Betracht gezogen werden können. Dazu gehören in der Regel Personal- und Materialkosten, Reise- und Verpflegungskosten sowie externe Dienstleistungen. Es ist wichtig, dass diese Kosten klar dokumentiert und nachvollziehbar sind, um sie als anrechenbar zu betrachten. Letztendlich hängt die Definition anrechenbarer Kosten jedoch von den spezifischen Richtlinien und Vereinbarungen des jeweiligen Projekts oder Programms ab. **
-
Was sind sonstige anrechenbare Kosten?
Sonstige anrechenbare Kosten sind Ausgaben, die im Rahmen eines Projekts oder einer Transaktion entstehen und für die Abrechnung oder Erstattung in Betracht gezogen werden können. Dazu gehören beispielsweise Reisekosten, Materialkosten, Gebühren oder Lizenzgebühren. Diese Kosten müssen angemessen und nachvollziehbar sein, um erstattet werden zu können. Es ist wichtig, alle anrechenbaren Kosten sorgfältig zu dokumentieren, um eine reibungslose Abrechnung zu gewährleisten. Letztendlich dienen anrechenbare Kosten dazu, sicherzustellen, dass alle Ausgaben im Rahmen des vereinbarten Budgets bleiben und transparent abgerechnet werden können. **
-
Was sind anrechenbare Aufwendungen bei Unterhalt?
Anrechenbare Aufwendungen bei Unterhalt sind Ausgaben, die bei der Berechnung des Unterhalts berücksichtigt werden können. Dazu gehören beispielsweise Miet- oder Hypothekenzahlungen, Nebenkosten wie Strom und Wasser, sowie Kosten für Nahrung, Kleidung und Gesundheitsversorgung. Auch Ausgaben für die Kinderbetreuung oder Bildung können als anrechenbare Aufwendungen gelten. Es ist wichtig, alle relevanten Ausgaben sorgfältig zu dokumentieren, um sie bei der Unterhaltsberechnung geltend machen zu können. Letztendlich dienen anrechenbare Aufwendungen dazu, die finanzielle Belastung des Unterhaltszahlers angemessen zu berücksichtigen. **

Wie können Analyse-Tools für die Erfassung und Auswertung von Daten in verschiedenen Branchen eingesetzt werden?
Analyse-Tools können in verschiedenen Branchen eingesetzt werden, um Daten aus unterschiedlichen Quellen zu sammeln und zu verarbeiten. Sie ermöglichen es Unternehmen, Trends und Muster in den Daten zu identifizieren, um fundierte Entscheidungen zu treffen. Durch die Nutzung von Analyse-Tools können Unternehmen ihre Effizienz steigern, Kosten senken und ihre Wettbewerbsfähigkeit verbessern. **
Wie erfolgt die Durchführung, Beobachtung und Auswertung der Beilsteinprobe?
Die Durchführung der Beilsteinprobe erfolgt, indem eine kleine Menge des zu untersuchenden Stoffes auf einen Platin- oder Nichromdraht aufgebracht wird. Der Draht wird dann in eine Bunsenbrennerflamme gehalten. Während der Beobachtung wird beobachtet, ob eine grüne Flamme und/oder eine charakteristische Färbung des Flammenrandes auftritt. Die Auswertung erfolgt anhand dieser Beobachtungen und kann Rückschlüsse auf das Vorhandensein von Halogenen im untersuchten Stoff ziehen. **
Top-Angebote
Produkte zum Begriff Anrechenbare:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .408,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).397,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist anrechenbare Quellensteuer?
Was ist anrechenbare Quellensteuer? Die anrechenbare Quellensteuer ist eine Steuer, die von einer Person oder einem Unternehmen an eine andere Partei gezahlt wird und die auf die Einkommenssteuer angerechnet werden kann. Dies bedeutet, dass die Person oder das Unternehmen, das die Quellensteuer gezahlt hat, diese Beträge von ihrer endgültigen Steuerschuld abziehen kann. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Einkünfte bereits besteuert wurden. Die anrechenbare Quellensteuer kann auf verschiedene Arten erhoben werden, z. B. auf Zinserträge, Dividenden oder Lizenzgebühren. Es ist wichtig, die spezifischen Regeln und Vorschriften in Bezug auf anrechenbare Quellensteuern in Ihrem Land zu verstehen, um sicherzustellen, dass Sie alle verfügbaren Steuervorteile nutzen. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was heißt anrechenbare Quellensteuer?
Anrechenbare Quellensteuer bezieht sich auf die Steuern, die bereits an der Quelle abgeführt wurden, z.B. durch den Arbeitgeber oder Finanzinstitute. Diese Steuern können unter bestimmten Bedingungen auf die Einkommensteuer angerechnet werden, die eine Person am Ende des Jahres zahlen muss. Dies bedeutet, dass die bereits gezahlte Quellensteuer die endgültige Steuerschuld verringern kann. Es ist wichtig, die Voraussetzungen und Regelungen für die Anrechnung von Quellensteuern zu kennen, um sicherzustellen, dass man alle möglichen Steuervorteile nutzt. In vielen Ländern gibt es unterschiedliche Regelungen zur Anrechnung von Quellensteuern, daher ist es ratsam, sich mit den lokalen Steuergesetzen vertraut zu machen. **
-
Welche Kostengruppen sind anrechenbare Kosten?
Welche Kostengruppen sind anrechenbare Kosten? Anrechenbare Kosten sind Ausgaben, die für ein bestimmtes Projekt oder eine bestimmte Aktivität verursacht wurden und daher für die Abrechnung oder Erstattung in Betracht gezogen werden können. Dazu gehören in der Regel Personal- und Materialkosten, Reise- und Verpflegungskosten sowie externe Dienstleistungen. Es ist wichtig, dass diese Kosten klar dokumentiert und nachvollziehbar sind, um sie als anrechenbar zu betrachten. Letztendlich hängt die Definition anrechenbarer Kosten jedoch von den spezifischen Richtlinien und Vereinbarungen des jeweiligen Projekts oder Programms ab. **
Ähnliche Suchbegriffe für Anrechenbare
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden273,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Überprüfung von GasrohrnetzenÜberprüfung von Gasrohrnetzen , Das Buch vermittelt wesentliche Grundlagen der zu beachtenden technischen Regeln sowie zur Praxis der Gasrohrnetzüberprüfung. Es werden allgemeine Themen, wie die Organisation und Qualitätssicherung, Gaseigenschaften und Gefahrenpotentiale sowie die Unfallverhütung und Sicherungsmaßnahmen erläutert. Ferner werden Dokumentation, Auswertung sowie Personal- und Unternehmensqualifikation diskutiert. In der aktualisierten 2. Auflage neu hinzugekommen ist das Kapitel Leitungsortung. , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2. Auflage, Erscheinungsjahr: 20201116, Produktform: Kartoniert, Redaktion: Jänchen, Norman~Schweitzer, Andreas, Auflage: 21002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 170, Keyword: Gas; Gastechnik; Gasbehandlung, Fachschema: Fertigungstechnik~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle~Zuverlässigkeit, Fachkategorie: Zuverlässigkeitstechnik, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Industrielle Qualitätskontrolle, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vulkan Verlag GmbH, Verlag: Vulkan Verlag GmbH, Verlag: Vulkan-Verlag GmbH, Länge: 207, Breite: 150, Höhe: 10, Gewicht: 352, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783802728693, eBook EAN: 9783802735127, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 225081248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krenz, Armin: Beobachtung und EntwicklungsdokumentationBeobachtung und Entwicklungsdokumentation , Die BEOBACHTUNG ist ein ganz zentraler Schwerpunkt in der Elementarpädagogik. Sie bildet die Grundlage für jede pädagogische Handlung, für die Planung von Themenschwerpunkten oder Projekten, für ein besseres Verstehen kindeigener Ausdrucksweisen, für Gespräche mit Kolleg*innen, um aus deren Einschätzungen die eigenen Sichtweisen zu überprüfen, um mit Eltern über die zurückliegende und gegenwärtige Entwicklung des Kindes zu sprechen und um fachlich abgesicherte ENTWICKLUNGSDOKUMENTATIONEN zu verfassen, diese professionell zu formulieren und somit auch in berufspolitischer Sicht den STELLENWERT DER ELEMENTARPÄDAGOGIK zu sichern bzw. weiter zu verbessern. Dieses praktische Handbuch nennt Grundsätze, Aufgaben und Ziele für eine qualitätsgeprägte Beobachtung, geht auf alltagsorientierte Wahrnehmungs-, Beobachtungs- und Beurteilungsfehler ein, stellt allgemeine sowie besondere Beobachtungsbögen und -protokolle vor und zeigt anhand von Struktur- und Gliederungshilfen, wie professionelle Entwicklungsberichte mit ausführlichen STICHWORTHILFEN verfasst werden können. Eigens für dieses Buch wurde die Website www.beobachten-und-dokumentieren.de eingerichtet, auf der sich die Formulare zum Download befinden. Das Buch richtet sich sowohl an Studierende der Sozial- und Heilpädagogik als auch an Erzieher*innen/Kindheitspädagog*innen, die schon im Beruf stehen. , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20241016, Produktform: Kartoniert, Autoren: Krenz, Armin, Seitenzahl/Blattzahl: 256, Keyword: Beobachtung; Beobachtungsbogen; Beobachtungslisten; Berufsbild Erzieher*in; Bilden; Bildung; Dokumentationsmuster; Elementarpädagogik; Entwicklungsdokumentation; Erziehung; Erziehungswissenschaft; Grundlagen; Kind; Kindergarten; Kindesentwicklung; Kita; Kleinkind; Krippe; Praxisbeispiele; Pädagogik; basiswissen kita; buch erzieherin ausbildung; buch für erzieherausbildung; bücher für angehende erzieher; erzieher bücher; erzieher werte; erzieherbücher; fachliteratur für erzieher; handbuch für erzieher, Elementarpädagogik, Spiel, Spielpädagogik; kindergarten tipps für erzieher; lehrbücher erzieherausbildung; pädagogik bücher; pädagogik grundwissen; pädagogische fachbücher für erzieher, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Warengruppe: HC/Kindergarten/Vorschulpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 20, Gewicht: 418, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige anrechenbare Kosten?
Sonstige anrechenbare Kosten sind Ausgaben, die im Rahmen eines Projekts oder einer Transaktion entstehen und für die Abrechnung oder Erstattung in Betracht gezogen werden können. Dazu gehören beispielsweise Reisekosten, Materialkosten, Gebühren oder Lizenzgebühren. Diese Kosten müssen angemessen und nachvollziehbar sein, um erstattet werden zu können. Es ist wichtig, alle anrechenbaren Kosten sorgfältig zu dokumentieren, um eine reibungslose Abrechnung zu gewährleisten. Letztendlich dienen anrechenbare Kosten dazu, sicherzustellen, dass alle Ausgaben im Rahmen des vereinbarten Budgets bleiben und transparent abgerechnet werden können. **
-
Was sind anrechenbare Aufwendungen bei Unterhalt?
Anrechenbare Aufwendungen bei Unterhalt sind Ausgaben, die bei der Berechnung des Unterhalts berücksichtigt werden können. Dazu gehören beispielsweise Miet- oder Hypothekenzahlungen, Nebenkosten wie Strom und Wasser, sowie Kosten für Nahrung, Kleidung und Gesundheitsversorgung. Auch Ausgaben für die Kinderbetreuung oder Bildung können als anrechenbare Aufwendungen gelten. Es ist wichtig, alle relevanten Ausgaben sorgfältig zu dokumentieren, um sie bei der Unterhaltsberechnung geltend machen zu können. Letztendlich dienen anrechenbare Aufwendungen dazu, die finanzielle Belastung des Unterhaltszahlers angemessen zu berücksichtigen. **
-
Wie können Analyse-Tools für die Erfassung und Auswertung von Daten in verschiedenen Branchen eingesetzt werden?
Analyse-Tools können in verschiedenen Branchen eingesetzt werden, um Daten aus unterschiedlichen Quellen zu sammeln und zu verarbeiten. Sie ermöglichen es Unternehmen, Trends und Muster in den Daten zu identifizieren, um fundierte Entscheidungen zu treffen. Durch die Nutzung von Analyse-Tools können Unternehmen ihre Effizienz steigern, Kosten senken und ihre Wettbewerbsfähigkeit verbessern. **
-
Wie erfolgt die Durchführung, Beobachtung und Auswertung der Beilsteinprobe?
Die Durchführung der Beilsteinprobe erfolgt, indem eine kleine Menge des zu untersuchenden Stoffes auf einen Platin- oder Nichromdraht aufgebracht wird. Der Draht wird dann in eine Bunsenbrennerflamme gehalten. Während der Beobachtung wird beobachtet, ob eine grüne Flamme und/oder eine charakteristische Färbung des Flammenrandes auftritt. Die Auswertung erfolgt anhand dieser Beobachtungen und kann Rückschlüsse auf das Vorhandensein von Halogenen im untersuchten Stoff ziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.