Domain performancemonitoring.de kaufen?
Wir ziehen mit dem Projekt
performancemonitoring.de um.
Sind Sie am Kauf der Domain
performancemonitoring.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain performancemonitoring.de kaufen?
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **


Ähnliche Suchbegriffe für Geringwertiges
Top-Angebote
Produkte zum Begriff Geringwertiges:
-
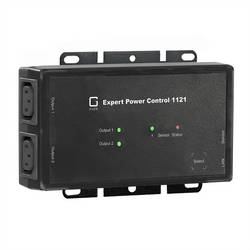
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
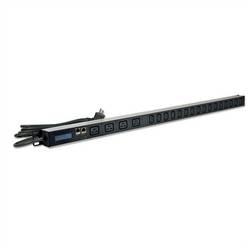
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
-
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **

Ist eine Diskette ein geringwertiges Wirtschaftsgut (BWR)?
Eine Diskette kann als geringwertiges Wirtschaftsgut (BWR) betrachtet werden, da sie einen vergleichsweise niedrigen Anschaffungswert hat und eine begrenzte Nutzungsdauer aufweist. Allerdings ist die Nutzung von Disketten heutzutage sehr selten geworden, da sie durch andere Speichermedien wie USB-Sticks oder Cloud-Speicher ersetzt wurden. **
Wie lautet der Buchungssatz für ein geringwertiges Wirtschaftsgut in der BWR?
Der Buchungssatz für ein geringwertiges Wirtschaftsgut in der Betriebswirtschaftlichen Auswertung (BWR) lautet in der Regel "GWG an Bank" oder "GWG an Kasse". Dabei steht GWG für geringwertiges Wirtschaftsgut. Es wird also der Wert des Wirtschaftsguts auf der Aktivseite reduziert und der Betrag auf der Passivseite bei Bank oder Kasse gebucht. **
Top-Angebote
Produkte zum Begriff Geringwertiges:
-
Die Erfassung, Messung und Bewertung von Wissen als immaterieller Vermögenswert, Taschenbuch von Lars Schreiber, EHV Academicpress, 978-3-86741-017-5Die Erfassung, Messung Und Bewertung Von Wissen Als Immaterieller Vermögenswert, Taschenbuch Von Lars Schreiber, Ehv Academicpress, 978-3-86741-017-5, Seitenanzahl: 14879,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
-
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
Ähnliche Suchbegriffe für Geringwertiges
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Überprüfung von GasrohrnetzenÜberprüfung von Gasrohrnetzen , Das Buch vermittelt wesentliche Grundlagen der zu beachtenden technischen Regeln sowie zur Praxis der Gasrohrnetzüberprüfung. Es werden allgemeine Themen, wie die Organisation und Qualitätssicherung, Gaseigenschaften und Gefahrenpotentiale sowie die Unfallverhütung und Sicherungsmaßnahmen erläutert. Ferner werden Dokumentation, Auswertung sowie Personal- und Unternehmensqualifikation diskutiert. In der aktualisierten 2. Auflage neu hinzugekommen ist das Kapitel Leitungsortung. , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2. Auflage, Erscheinungsjahr: 20201116, Produktform: Kartoniert, Redaktion: Jänchen, Norman~Schweitzer, Andreas, Auflage: 21002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 170, Keyword: Gas; Gastechnik; Gasbehandlung, Fachschema: Fertigungstechnik~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle~Zuverlässigkeit, Fachkategorie: Zuverlässigkeitstechnik, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Industrielle Qualitätskontrolle, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vulkan Verlag GmbH, Verlag: Vulkan Verlag GmbH, Verlag: Vulkan-Verlag GmbH, Länge: 207, Breite: 150, Höhe: 10, Gewicht: 352, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783802728693, eBook EAN: 9783802735127, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 225081248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krenz, Armin: Beobachtung und EntwicklungsdokumentationBeobachtung und Entwicklungsdokumentation , Die BEOBACHTUNG ist ein ganz zentraler Schwerpunkt in der Elementarpädagogik. Sie bildet die Grundlage für jede pädagogische Handlung, für die Planung von Themenschwerpunkten oder Projekten, für ein besseres Verstehen kindeigener Ausdrucksweisen, für Gespräche mit Kolleg*innen, um aus deren Einschätzungen die eigenen Sichtweisen zu überprüfen, um mit Eltern über die zurückliegende und gegenwärtige Entwicklung des Kindes zu sprechen und um fachlich abgesicherte ENTWICKLUNGSDOKUMENTATIONEN zu verfassen, diese professionell zu formulieren und somit auch in berufspolitischer Sicht den STELLENWERT DER ELEMENTARPÄDAGOGIK zu sichern bzw. weiter zu verbessern. Dieses praktische Handbuch nennt Grundsätze, Aufgaben und Ziele für eine qualitätsgeprägte Beobachtung, geht auf alltagsorientierte Wahrnehmungs-, Beobachtungs- und Beurteilungsfehler ein, stellt allgemeine sowie besondere Beobachtungsbögen und -protokolle vor und zeigt anhand von Struktur- und Gliederungshilfen, wie professionelle Entwicklungsberichte mit ausführlichen STICHWORTHILFEN verfasst werden können. Eigens für dieses Buch wurde die Website www.beobachten-und-dokumentieren.de eingerichtet, auf der sich die Formulare zum Download befinden. Das Buch richtet sich sowohl an Studierende der Sozial- und Heilpädagogik als auch an Erzieher*innen/Kindheitspädagog*innen, die schon im Beruf stehen. , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20241016, Produktform: Kartoniert, Autoren: Krenz, Armin, Seitenzahl/Blattzahl: 256, Keyword: Beobachtung; Beobachtungsbogen; Beobachtungslisten; Berufsbild Erzieher*in; Bilden; Bildung; Dokumentationsmuster; Elementarpädagogik; Entwicklungsdokumentation; Erziehung; Erziehungswissenschaft; Grundlagen; Kind; Kindergarten; Kindesentwicklung; Kita; Kleinkind; Krippe; Praxisbeispiele; Pädagogik; basiswissen kita; buch erzieherin ausbildung; buch für erzieherausbildung; bücher für angehende erzieher; erzieher bücher; erzieher werte; erzieherbücher; fachliteratur für erzieher; handbuch für erzieher, Elementarpädagogik, Spiel, Spielpädagogik; kindergarten tipps für erzieher; lehrbücher erzieherausbildung; pädagogik bücher; pädagogik grundwissen; pädagogische fachbücher für erzieher, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Warengruppe: HC/Kindergarten/Vorschulpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 20, Gewicht: 418, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
-
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
-
Ist eine Diskette ein geringwertiges Wirtschaftsgut (BWR)?
Eine Diskette kann als geringwertiges Wirtschaftsgut (BWR) betrachtet werden, da sie einen vergleichsweise niedrigen Anschaffungswert hat und eine begrenzte Nutzungsdauer aufweist. Allerdings ist die Nutzung von Disketten heutzutage sehr selten geworden, da sie durch andere Speichermedien wie USB-Sticks oder Cloud-Speicher ersetzt wurden. **
-
Wie lautet der Buchungssatz für ein geringwertiges Wirtschaftsgut in der BWR?
Der Buchungssatz für ein geringwertiges Wirtschaftsgut in der Betriebswirtschaftlichen Auswertung (BWR) lautet in der Regel "GWG an Bank" oder "GWG an Kasse". Dabei steht GWG für geringwertiges Wirtschaftsgut. Es wird also der Wert des Wirtschaftsguts auf der Aktivseite reduziert und der Betrag auf der Passivseite bei Bank oder Kasse gebucht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.